
Rủi ro thiếu hụt khí đốt châu Âu và bài toán an ninh năng lượng
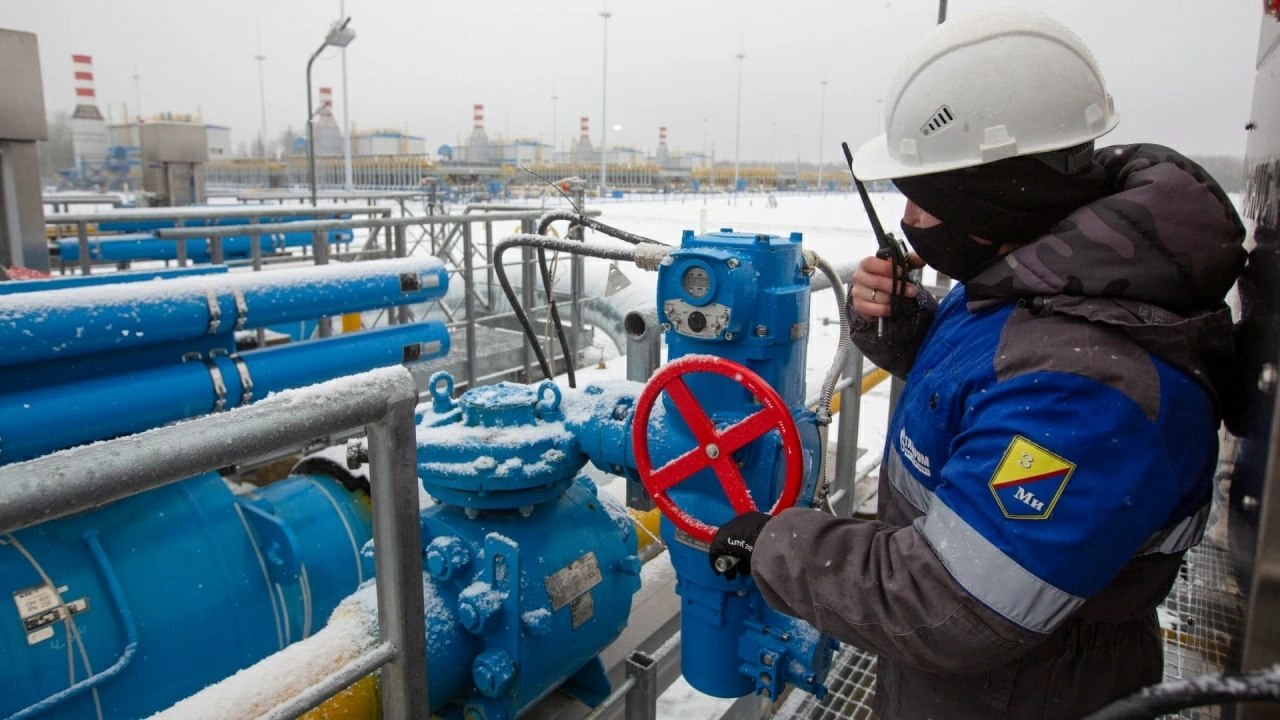
Theo báo cáo mới nhất từ Mạng lưới các nhà vận hành hệ thống truyền tải khí đốt châu Âu (ENTSOG) công bố ngày 8/10, Liên minh châu Âu (EU) đang đứng trước kịch bản thiếu hụt từ 12% đến 15% nhu cầu khí đốt nếu mùa Đông năm nay diễn ra khắc nghiệt. Đây là lời cảnh báo nghiêm trọng trong bối cảnh các nỗ lực ổn định năng lượng của khối vẫn chưa thực sự bền vững.
| Brussels hối thúc các quốc gia thành viên tăng cường tích trữ khí đốt ngay từ đầu mùa lạnh. (Nguồn: CNBC) |
Dữ liệu tính đến ngày 1/10 cho thấy các kho lưu trữ khí đốt của EU mới chỉ đạt 72% công suất, sụt giảm đáng kể so với mức 83% cùng kỳ năm trước. ENTSOG đánh giá quá trình tái nạp dự trữ trước mùa Đông năm nay là một hành trình đầy cam go. Dù phần lớn các nước đã cắt giảm nhập khẩu từ Nga, hai quốc gia không giáp biển là Hungary và Slovakia vẫn đang phụ thuộc vào nguồn cung này do hạn chế về hạ tầng thay thế.
LNG: Từ cứu cánh đến những rủi ro tiềm ẩn
Để lấp đầy khoảng trống mà khí đốt Nga để lại, châu Âu đã chuyển hướng mạnh mẽ sang khí tự nhiên hóa lỏng (LNG). Hiện nay, Mỹ đã vươn lên trở thành nhà cung cấp LNG lớn nhất cho EU. Tuy nhiên, sự phụ thuộc này đẩy an ninh năng lượng của khối vào vòng xoáy biến động giá cả và sự cạnh tranh gay gắt từ thị trường châu Á.
ENTSOG nhận định, ngay cả khi thời tiết bình thường, nếu nguồn cung LNG bị thắt chặt, dự trữ khí đốt của EU có thể chạm mức đáy 13% vào tháng 3/2027. Điều này buộc các ngành công nghiệp nặng phải đối mặt với nguy cơ đình trệ sản xuất. Bên cạnh đó, các xung đột tại khu vực Trung Đông đang gây áp lực lên hoạt động vận tải từ Qatar và UAE, làm trầm trọng thêm tình hình. Đặc biệt, Italy được xem là quốc gia chịu tác động trực tiếp nhất từ những gián đoạn tại vùng Vịnh.
Hạ tầng vận tải và bài toán đoàn kết nội khối
Sự chênh lệch về năng lực tiếp nhận năng lượng giữa các khu vực đang đe dọa sự đoàn kết của EU. Trong khi Tây Âu sở hữu các cảng LNG hiện đại và nguồn cung ổn định từ Na Uy, thì khu vực Trung và Đông Nam Âu lại vô cùng dễ tổn thương. Nếu các tuyến đường ống huyết mạch như Europipe 2 gặp sự cố, Đông Nam Âu có thể thiếu hụt tới 12% nguồn cung vào những ngày cao điểm.
Nhằm giảm bớt áp lực, Brussels đã cho phép các nước thành viên linh hoạt mục tiêu dự trữ ở mức 75-80% vào tháng 11, thay vì 90% như quy định cũ. Tuy nhiên, giá khí đốt trên sàn TTF của Hà Lan hiện đã vọt lên mức xấp xỉ 80 Euro/MWh, cao gấp ba lần so với thời điểm trước khi căng thẳng địa chính trị leo thang, cho thấy thị trường vẫn đang cực kỳ nhạy cảm.
Câu hỏi thường gặp (FAQ)
Hỏi: Tại sao dự trữ khí đốt của EU năm nay lại thấp hơn năm ngoái?
Đáp: Do quá trình bổ sung dự trữ gặp nhiều thách thức về nguồn cung và sự biến động của thị trường quốc tế, khiến mức lưu trữ chỉ đạt 72% vào đầu tháng 10 so với 83% năm ngoái.
Hỏi: Những quốc gia nào vẫn đang nhập khẩu khí đốt từ Nga?
Đáp: Hungary và Slovakia là hai quốc gia vẫn tiếp tục nhập khẩu khí đốt Nga qua đường ống do những hạn chế về địa lý và hạ tầng tiếp cận các nguồn thay thế.
Hỏi: Xung đột tại Iran ảnh hưởng thế nào đến năng lượng châu Âu?
Đáp: Xung đột gây gián đoạn hoạt động xuất khẩu LNG từ Qatar và UAE, làm tăng giá khí đốt toàn cầu và đặc biệt gây áp lực lên các nước như Italy.
Hỏi: Giá khí đốt hiện nay tại châu Âu là bao nhiêu?
Đáp: Giá khí đốt giao dịch trên sàn TTF (Hà Lan) đang dao động quanh mức 80 Euro/MWh, tăng gấp ba lần so với trước các đợt biến động địa chính trị gần đây.
Nguồn tham khảo: Xem bài viết gốc